退休 是一個很有意思的概念,我們討論多年,我們夢想退休的一天,我們經常說:「當我退休的時候,我將……」
但是,當退休的一天真的慢慢接近時,迎接的是恐懼和不確定。因退休後理想的生活方式總需要資金,才有辦法達成。
而我的工作,就是把人們對退休的迷霧與恐慌,轉化成清晰和信心。
首先,在做退休規劃時,應該要先知道自己在退休後,每個月需要多少錢?
接著看看政府的社會保險,還有雇主提供的退休金全部加起來可以領到多少,兩者扣除之後得到退休金的缺口,這也就是你要補足的部分。
其實在準備退休時,每個人因收支與退休生活期待不一,很難有統一的標準,但不管是45歲 55歲或65歲退休,都有五個共通的風險不能忽略。
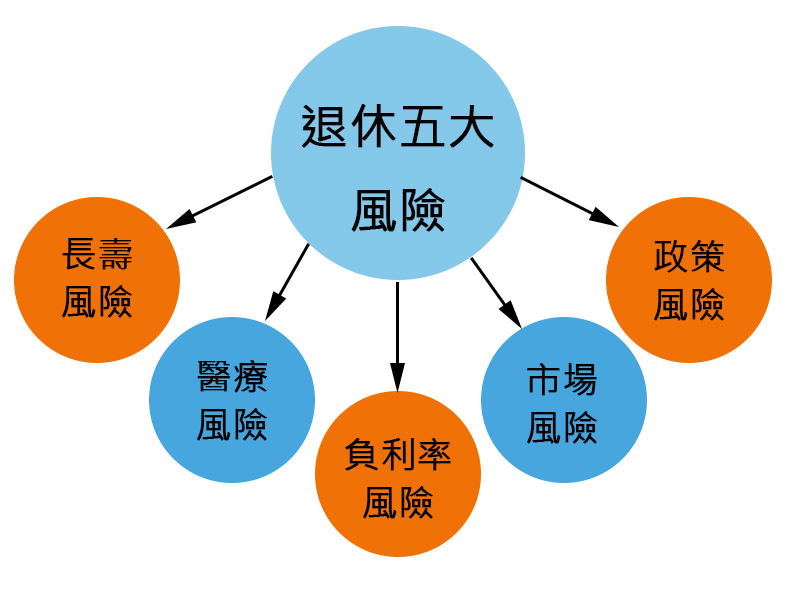
一、長壽風險
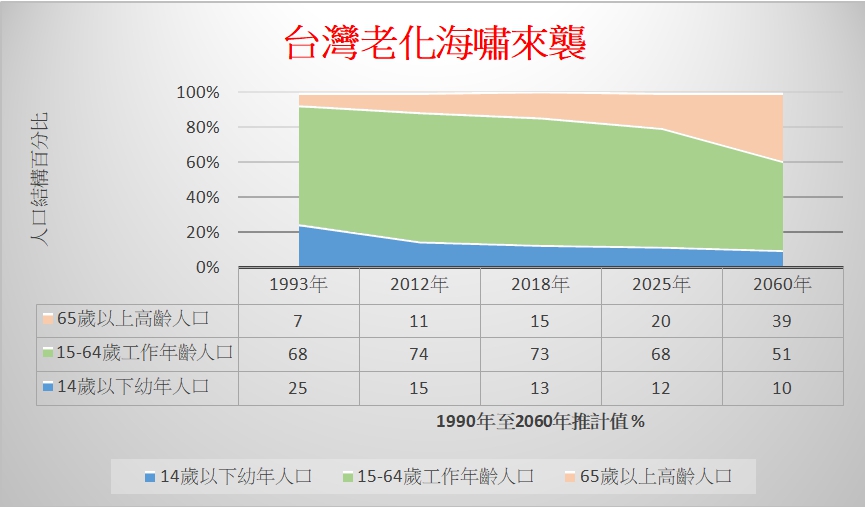
台灣的人口老化速度相當快,高齡人口所占的人口比率從7%到14%,只花了24年;如果從14%到20%,只花了約7年。
但像是美國,分別是花73年和19年;德國也是花40年和37年才達到。
這速度會讓我們的年金改革的壓力非常的大,也會讓我們沒有時間去好好準備我們的退休金,所以我們永達一直致力於退休理財的重要性。
二、醫療風險
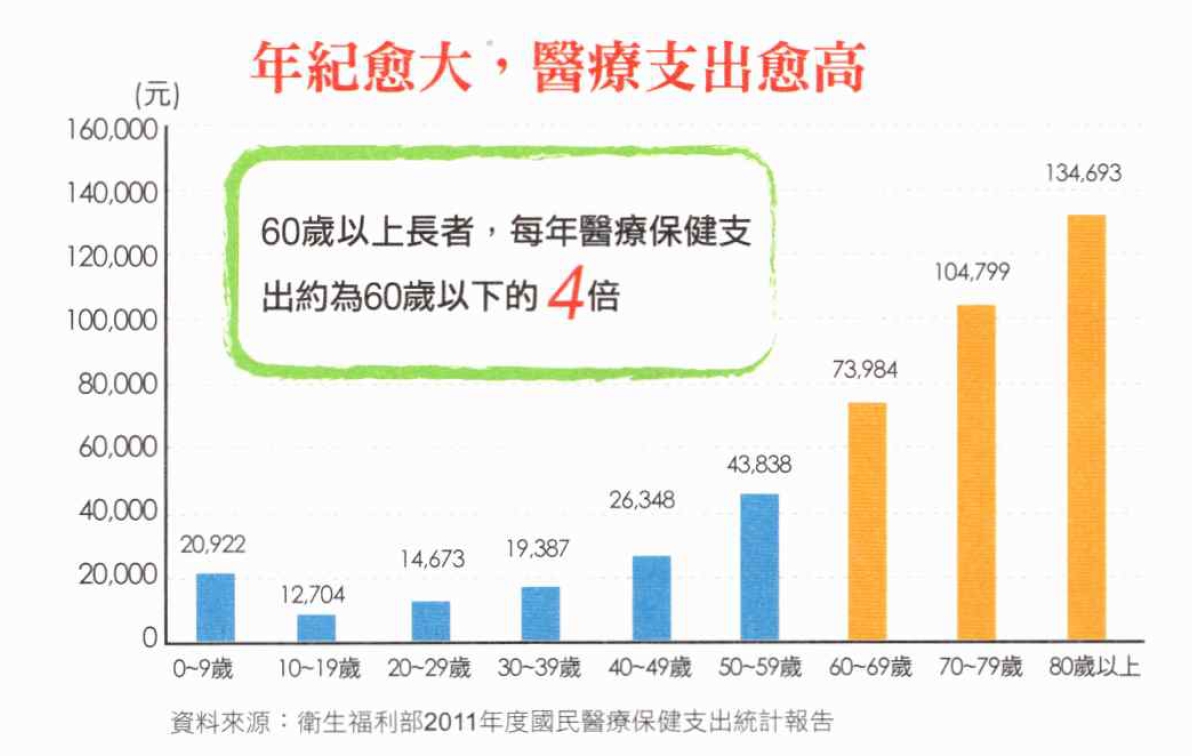
邁入老年後,因為身體機能慢慢退化,所需的醫療保健支出及衍生的花費將成為退休的一大負擔,根據衛生福利部調查,老年人口醫療支出占家庭總醫療支出2成,雖然已有全民健保,但健保只能提供基本的照護和保障,甚至請看護療養,都是一筆可觀的費用,所以醫療險可以多少彌補健保的不足,當然長期照顧保險也是必要之一。
三、負利率風險
台灣人重視保本是歷史使然,早期台灣定存利率很少低過4%,假如一個人有500萬元存款,定存利率4%,一年約有20萬元收益,月領差不多是基本工資,對討厭風險的人而言,是可以靠定存利息勉強過活。
但定存利率下滑,從最早在講低利率,現在進行式是零利率,未來會是負利率。
什麼是負利率?意思是即使存錢儲蓄,不但沒有利息,還得賠錢。
最早由瑞典、丹麥開始,現在法國、德國、日本的十年期國債都已進入負利率區。
把錢存在銀行的利率愈來愈低,現在全世界負利率的債券,已經有十六兆美元,若您不理財,實在沒辦法用利息過退休生活了。
但退休理財跟一般理財不同,退休理財規劃不只要懂商品,還要懂稅制,退休金制度,甚至客戶的人生需求,這樣才能讓客戶能好好享受退休人生。
四、市場風險
退休金一定要做好資產配置,退休是確定的目的,當然要用確定的工具去完成。
如果將退休的資金挪移至高報酬率的投資工具,必須認知的是,高報酬必伴隨高風險,當金融市場出現系統性風險或非經濟因素,免不了會有資本損失,即便是買波動相對股票小的債券型基金,
若挑選高收益債券基金,波動並不輸股票,比如2008年的金融海嘯,高收益債券基金曾大跌5成,投資永遠存在變數,想要有效降低變數,做好資產配置,分散資產是不二法門。
五、政策風險
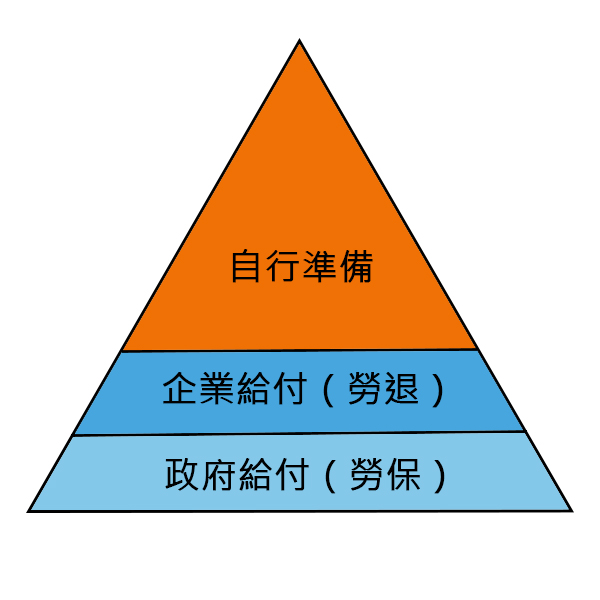
台灣現行退休制度可分三個層次
第一層:靠政府的(強制性社會保險)
第二層:以工作取得的(企業退休金)
第三層:自行準備(商業保險與儲蓄)
通常理想的退休所得替代率約為70%,也就是第一、第二、第三層的收入加起來,約占退休前所得7成。
主要是第二層大家比較熟悉的,公保、勞保、勞工退休金,或是軍公教退撫金等,這些退休金的額度一直在修改中,更有淺藏的財務危機,退休金可能會縮水,而這就是不確定的政策風險。